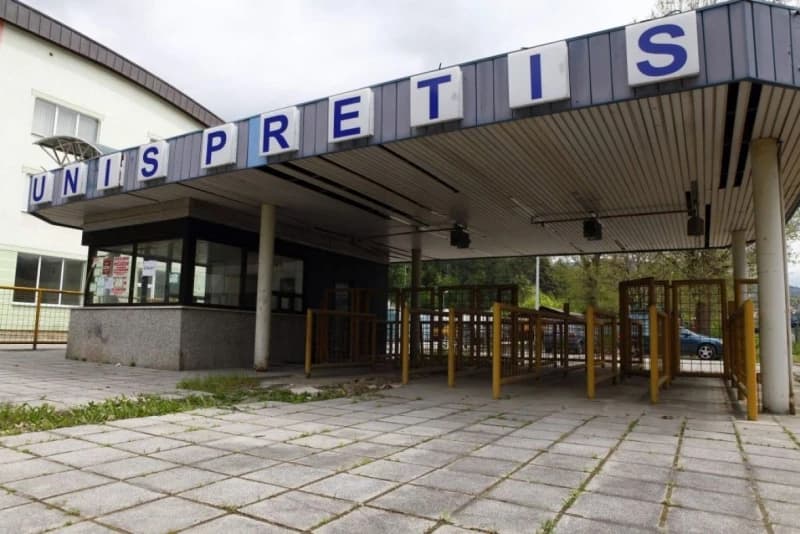
Dok se vlast u Federaciji BiH hvali rekordnim izvozom i procvatom namjenske industrije, federalni revizori su brutalno srušili tu iluziju i dali negativno mišljenje o poslovanju vogošćanskog Pretisa d.d. za 2025. godinu.
Ispod blještave cifre od 151 milion KM prihoda, revizorski izvještaj je otkrio tempiranu bombu: nevjerovatnih 96 miliona KM "zarobljenih" u avansima, potpunu nelikvidnost i presudu iz Ženeve koja firmu košta milione.
Sa koeficijentom likvidnosti od svega 0,68 i upravom koja revizorima nije smjela ni potpisati službenu izjavu, nekadašnji gigant je službeno doveden u poziciju gdje je njegov dalji opstanak pod velikim znakom pitanja.
Revizori su dali negativno mišljenje o finansijskim izvještajima Pretisa d.d. Vogošća za 2025. godinu, upozorivši na niz ozbiljnih nepravilnosti u poslovanju, milionska potraživanja i avanse čija naplata je upitna, nelikvidnost, neizmirene obaveze i okolnosti koje dovode u pitanje sposobnost kompanije da nastavi poslovati.
Posebno zabrinjava podatak da Pretis ima 96,07 miliona KM potraživanja po osnovu datih avansa, od čega je čak 92,76 miliona KM starije od godinu dana. Pored toga, potraživanja od kupaca iznose 30,04 miliona KM, od čega je značajan dio dospio, a nenaplaćen.
Revizori navode da Pretis nije izvršio procjenu očekivanih kreditnih gubitaka u skladu sa standardima finansijskog izvještavanja. Zbog toga, kako su naveli, postoji mogućnost da su rashodi potcijenjeni, a potraživanja i finansijski rezultat precijenjeni, dok efekte nisu mogli kvantificirati.
Problemi su utvrđeni i kod imovine. Materijalna imovina u pripremi iskazana je u iznosu od 24,52 miliona KM, a od toga se 6,37 miliona KM odnosi na ulaganja iz ranijih godina na kojima tokom 2025. nije bilo promjena. Revizori navode da nije izvršena procjena pokazatelja umanjenja vrijednosti te imovine.
Pretis, prema nalazu revizora, nije pravilno vrednovao ni zalihe sirovina i materijala, niti evidentirao zalihe proizvodnje u toku i gotovih proizvoda. U obračun proizvodnje nisu uključeni direktni i indirektni troškovi proizvodnje, zbog čega nije moguće utvrditi stvarne efekte razlike između prodajne cijene i cijene koštanja.
Likvidnost ozbiljno ugrožena
Posebno težak dio revizorskog izvještaja odnosi se na likvidnost kompanije.
Koeficijent tekuće likvidnosti Pretisa iznosi svega 0,68, što znači da kompanija raspoloživim tekućim sredstvima nije u mogućnosti blagovremeno izmirivati dospjele obaveze.
Na kraju 2025. godine Pretis je imao 12,60 miliona KM dospjelih obaveza prema Razvojnoj banci FBiH, zajedno s kamatama, koje nije izmirivao u skladu sa zaključenim ugovorima.
Ukupne dospjele, a neizmirene obaveze koje nisu plaćene u roku iznosile su čak 30,05 miliona KM.
Revizori zbog svega navedenog upozoravaju da postoje okolnosti koje stvaraju sumnju u sposobnost Pretisa da nastavi poslovanje na neograničen vremenski period.
Dodatni problem predstavljaju i ograničenja u raspolaganju cjelokupnom nepokretnom imovinom kompanije, koja je opterećena založnim pravima i garancijama za izmirenje kreditnih obaveza.
Nema interne revizije
Revizori su utvrdili i da u Pretisu nije uspostavljen Odjel za internu reviziju, iako je riječ o ključnom elementu sistema internog nadzora i upravljanja rizicima.
Uprava, također, nije provodila redovne mjere upravljanja kreditnim rizikom, što je rezultiralo sa 30,04 miliona KM dospjelih, a nenaplaćenih potraživanja.
Problemi su utvrđeni i kod godišnjeg popisa imovine i obaveza. Popis proizvodnje u toku nije adekvatno izvršen, nije urađena analiza upotrebljivosti zaliha, a internim aktima kompanije nisu propisani način i rokovi provođenja popisa.
Spor od 5,5 miliona KM
Revizori su posebno skrenuli pažnju na sudske sporove.
Pretis je na kraju 2025. godine izvršio rezervisanja za sudske sporove u iznosu od 6,49 miliona KM, dok ukupna vrijednost sporova koji se vode protiv kompanije iznosi 6,60 miliona KM.
Najznačajniji je spor s kompanijom Middle East Trading Associates Ltd. iz Ujedinjenih Arapskih Emirata, vrijedan 5,55 miliona KM.
Arbitražni sud u Ženevi donio je presudu protiv Pretisa, a Kantonalni sud u Sarajevu donio je rješenje kojim je arbitražna odluka priznata i proglašena izvršnom. Pretis je uložio žalbu, o kojoj još nije odlučeno.
Prihodi od 151 milion KM, ali revizori nisu zadovoljni ukupnim prikazom poslovanja
Pretis je u 2025. godini iskazao 151,21 milion KM prihoda iz ugovora s kupcima. Revizori su provjeravali način priznavanja prihoda i zaključili da je ovo područje, za razliku od niza drugih, bilo usklađeno sa zahtjevima međunarodnih standarda.
Ipak, zbog niza drugih utvrđenih problema, revizori su zaključili da finansijski izvještaji Pretisa ne prikazuju istinito i fer, u svim materijalnim aspektima, finansijski položaj, uspješnost i novčane tokove kompanije.
Pored negativnog mišljenja o finansijskim izvještajima, revizori su za usklađenost poslovanja dali mišljenje s rezervom.
Kao jedan od razloga naveli su da se ne može potvrditi da je Pretis provodio redovne mjere upravljanja rizikom, s obzirom na to da zbog nelikvidnosti ne izmiruje obaveze po kreditima Razvojne banke FBiH.
Revizori su također utvrdili da Nadzorni odbor tokom dijela 2025. godine nije donio odluku o imenovanju vršilaca dužnosti članova Uprave, iako je Vlada FBiH još 25. juna 2025. godine dala prethodnu saglasnost za njihovo imenovanje. Odluke o razrješenju i imenovanju v. d. članova Uprave Nadzorni odbor donio je tek 2. oktobra 2025. godine.
Posebno je zanimljiv i podatak da revizorima tokom kontrole nije dostavljena potpisana Izjava rukovodstva Pretisa u vezi s finansijskim izvještajima za 2025. godinu.
Sve navedeno rezultiralo je jednom od najtežih mogućih ocjena revizora – negativnim mišljenjem o finansijskim izvještajima Pretisa za 2025. godinu.



 Javi Faktoru


 Najnovije
 Najčitanije
 Na vrh
 Početna